










আঙুলের ছোঁয়ায় টাকা: বাংলাদেশের মোবাইল আর্থিক সেবার বিস্তার ও চ্যালেঞ্জ
বাংলাদেশে মোবাইল আর্থিক সেবার ইতিহাস, দৈনন্দিন প্রভাব, বর্তমান বিস্তার, নিরাপত্তা ও আন্তঃলেনদেনের চ্যালেঞ্জ নিয়ে হালনাগাদ বিশ্লেষণ।
ডিজিটাল অর্থনীতি | আর্থিক অন্তর্ভুক্তি | গবেষণাভিত্তিক বিশ্লেষণ
আঙুলের ছোঁয়ায় টাকা: বাংলাদেশের মোবাইল আর্থিক সেবার বিস্তার ও চ্যালেঞ্জ
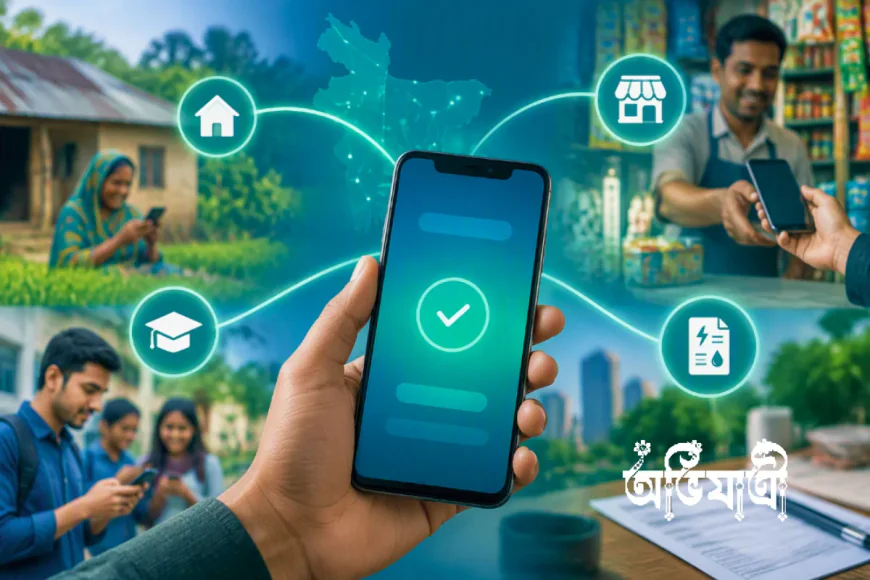
পরিবার থেকে দূরে থাকা শিক্ষার্থীর কাছে জরুরি টাকা পৌঁছানো, গ্রামের বাড়িতে প্রবাসী আয় পাঠানো, সরকারি ভাতা গ্রহণ কিংবা ছোট দোকানে মূল্য পরিশোধ, মোবাইল ফোন বাংলাদেশের দৈনন্দিন আর্থিক লেনদেনকে উল্লেখযোগ্যভাবে বদলে দিয়েছে।
প্রকাশনা-প্রসঙ্গ
আব্দুস সবুর (লোটাস)-এর মূল নিবন্ধটি প্রথম প্রকাশিত হয়েছিল ৫ আগস্ট ২০২৪। বর্তমান নিবন্ধটি সেই লেখার সাধারণ মানুষ, শিক্ষার্থী ও গ্রামীণ পরিবারের অভিজ্ঞতাকেন্দ্রিক মূল ভাবনা অবলম্বনে ব্যাপকভাবে পুনর্গঠিত। ইতিহাস, পরিভাষা, সরকারি পরিসংখ্যান, নিরাপত্তা, গ্রাহক সুরক্ষা এবং বর্তমান নিয়ন্ত্রক প্রেক্ষাপট নতুন গবেষণার ভিত্তিতে হালনাগাদ করেছে অভিযাত্রী সম্পাদনা প্যানেল।
একটি মোবাইল ফোন, বদলে যাওয়া একটি অর্থনৈতিক অভ্যাস
পড়াশোনার জন্য শহরে থাকা একজন শিক্ষার্থীর হঠাৎ টাকার প্রয়োজন হলো। পরিবার থাকে দূরের কোনো গ্রামে। একসময় টাকা পৌঁছাতে ব্যাংকের শাখা, ডাকব্যবস্থা, পরিচিত ব্যক্তি অথবা সময়সাপেক্ষ কোনো ব্যবস্থার ওপর নির্ভর করতে হতো। এখন পরিবারের কেউ মোবাইল ফোন ব্যবহার করে কয়েক মুহূর্তের মধ্যে টাকা পাঠাতে পারেন। শিক্ষার্থী কাছের এজেন্ট থেকে টাকা তুলতে পারেন, আবার প্রয়োজন অনুযায়ী সরাসরি ডিজিটাল পেমেন্টও করতে পারেন।
একইভাবে ক্ষুদ্র ব্যবসায়ী গ্রাহকের কাছ থেকে মূল্য গ্রহণ করছেন, শ্রমিক বেতন পাচ্ছেন, পরিবার প্রবাসী আয় গ্রহণ করছে, উপকারভোগী সরকারি ভাতা পাচ্ছেন এবং সাধারণ মানুষ ঘরে বসে বিভিন্ন বিল পরিশোধ করছেন। মোবাইল ফোন এখন শুধু যোগাযোগের যন্ত্র নয়। শিক্ষা, কাজ, কেনাকাটা ও আর্থিক লেনদেনের একটি বড় অংশ এই ছোট যন্ত্রের মধ্যে এসে গেছে। বাংলাদেশের সাধারণ মানুষের জীবনে এই পরিবর্তনের সবচেয়ে দৃশ্যমান উদাহরণগুলোর একটি হলো মোবাইল আর্থিক সেবা।
এই প্রযুক্তি দূরত্ব কমিয়েছে, কিন্তু অর্থের সব সমস্যা সমাধান করেনি। দ্রুত টাকা পাঠানো সম্ভব হলেও সেবার খরচ, নগদ উত্তোলনের ওপর নির্ভরতা, প্রতারণা, ব্যক্তিগত তথ্যের নিরাপত্তা এবং অভিযোগের প্রতিকার নিয়ে গুরুত্বপূর্ণ প্রশ্ন রয়ে গেছে। তাই বাংলাদেশের মোবাইল আর্থিক সেবার গল্প শুধু সাফল্যের নয়; এটি বিস্তার, অন্তর্ভুক্তি, সীমাবদ্ধতা এবং ক্রমাগত পরিবর্তনেরও গল্প।
মোবাইল ব্যাংকিং, MFS ও এজেন্ট ব্যাংকিং কি একই?
বাংলাদেশে দৈনন্দিন কথাবার্তায় বিকাশ, রকেট বা নগদের মতো সেবাকে প্রায়ই “মোবাইল ব্যাংকিং” বলা হয়। কিন্তু নিয়ন্ত্রক ও প্রাতিষ্ঠানিক অর্থে মোবাইল ব্যাংকিং, মোবাইল আর্থিক সেবা এবং এজেন্ট ব্যাংকিং এক ব্যবস্থা নয়। এই পার্থক্য না বুঝলে সেবার ইতিহাস, কাজ ও সীমাবদ্ধতা সম্পর্কে ভুল ধারণা তৈরি হতে পারে।
প্রচলিত ব্যাংকে থাকা একটি হিসাব মোবাইল অ্যাপ, ওয়েব বা অন্য ডিজিটাল মাধ্যমে পরিচালনা করাকে সাধারণভাবে মোবাইল ব্যাংকিং বলা হয়। হিসাবের স্থিতি দেখা, ব্যাংক থেকে ব্যাংকে টাকা পাঠানো, লেনদেনের বিবরণী দেখা এবং ব্যাংকের অন্যান্য অনলাইন সুবিধা গ্রহণ এর অংশ হতে পারে।
MFS সাধারণত একটি মোবাইল হিসাব বা ডিজিটাল ওয়ালেট এবং অনুমোদিত এজেন্ট নেটওয়ার্কের মাধ্যমে পরিচালিত হয়। টাকা জমা, নগদ উত্তোলন, ব্যক্তি থেকে ব্যক্তিকে টাকা পাঠানো, মার্চেন্ট পেমেন্ট, বিল পরিশোধ, বেতন, সরকারি ভাতা, উপবৃত্তি এবং অনুমোদিত পথে প্রবাসী আয় গ্রহণ এর পরিচিত সেবা।
এজেন্ট ব্যাংকিংয়ে কোনো তফসিলি ব্যাংক অনুমোদিত প্রতিনিধির মাধ্যমে ব্যাংক হিসাব খোলা, টাকা জমা, উত্তোলন এবং নির্দিষ্ট ব্যাংকিং সেবা দেয়। এটি MFS-এর এজেন্টভিত্তিক ডিজিটাল ওয়ালেট ব্যবস্থার সমার্থক নয়।
মোবাইল ব্যাংকিং
মোবাইল আর্থিক সেবা বা MFS
এজেন্ট ব্যাংকিং
MFS ব্যবহার করে এখন দৈনন্দিন বহু আর্থিক কাজ করা গেলেও এটি পূর্ণাঙ্গ ব্যাংকিংয়ের সব সেবার বিকল্প নয়। সব MFS প্রদানকারী একই ধরনের সেবাও দেয় না। কোনো প্রতিষ্ঠানে সঞ্চয় বা ক্ষুদ্র ঋণের অংশীদারত্বভিত্তিক সুবিধা থাকতে পারে, অন্য প্রতিষ্ঠানে তা নাও থাকতে পারে। তাই “মোবাইলেই ব্যাংকিংয়ের সব কাজ হয়” ধরনের বক্তব্য বাস্তব অবস্থাকে অতিসরল করে।
বিশ্বে মোবাইলনির্ভর আর্থিক সেবার প্রেক্ষাপট
মোবাইল ফোন দিয়ে আর্থিক সেবা দেওয়ার ধারণা এক দিনে তৈরি হয়নি। প্রাথমিক পর্যায়ে কিছু ব্যাংক SMS বা সীমিত ওয়েবভিত্তিক মাধ্যমে হিসাবের তথ্য ও নির্দিষ্ট সেবা দিতে শুরু করে। পরে উন্নয়নশীল দেশে এমন মানুষকে আর্থিক ব্যবস্থায় যুক্ত করার প্রয়োজন সামনে আসে, যাঁদের কাছে প্রচলিত ব্যাংকের শাখা ছিল দূরে, কিন্তু মোবাইল নেটওয়ার্ক পৌঁছে গিয়েছিল।
এই প্রেক্ষাপটে mobile money এবং agent-assisted financial service বিশেষ গুরুত্ব পায়। ব্যাংকের বড় শাখা নির্মাণ না করেও স্থানীয় দোকান বা অনুমোদিত এজেন্টের মাধ্যমে নগদ টাকা ডিজিটাল হিসাবে জমা দেওয়া এবং পরে প্রয়োজনমতো উত্তোলনের সুযোগ তৈরি হয়। বাংলাদেশের MFS ব্যবস্থাও এই বৃহত্তর বৈশ্বিক পরিবর্তনের অংশ, তবে এর নিয়ন্ত্রণ, মালিকানা ও পরিচালনার মডেল দেশের আইন ও নীতিমালা অনুযায়ী তৈরি হয়েছে।
বাংলাদেশে যাত্রা: ২০১১ থেকে বর্তমান
বাংলাদেশে মোবাইল আর্থিক সেবার কার্যকর যাত্রা শুরু হয় ২০১১ সালে। ডাচ্-বাংলা ব্যাংক ৩১ মার্চ ২০১১ মোবাইলভিত্তিক আর্থিক সেবা চালু করে, যা পরে “রকেট” নামে পরিচিত হয়। একই বছর বিকাশও আনুষ্ঠানিকভাবে সেবা দেওয়া শুরু করে। বিকাশের প্রাথমিক অংশীদার ছিল ব্র্যাক ব্যাংক ও যুক্তরাষ্ট্রভিত্তিক Money in Motion LLC।
রকেট প্রথম দিকের পথিকৃৎ হলেও বিকাশ দ্রুত বিস্তৃত এজেন্ট নেটওয়ার্ক, সহজে মনে রাখার মতো সেবা এবং ব্যক্তি থেকে ব্যক্তিকে টাকা পাঠানোর জনপ্রিয় ব্যবহারের মাধ্যমে বড় বাজার তৈরি করে। নগদ ২৬ মার্চ ২০১৯ সেবা শুরু করে এবং দ্রুত গ্রাহকভিত্তি বাড়ানোর দাবি করে। এর পাশাপাশি উপায়, এমক্যাশ, শিওরক্যাশসহ অন্যান্য MFS সেবা বিভিন্ন সময়ে বাজারে কাজ করেছে।
তথ্যগত সংশোধন
মূল ২০২৪ সংস্করণে বাংলাদেশে MFS-এর সূচনা ২০১০ সালে এবং বিকাশের যাত্রা ২০১২ সালে বলা হয়েছিল। বাংলাদেশ ব্যাংকের বিধিমালা এবং সংশ্লিষ্ট প্রতিষ্ঠানগুলোর প্রকাশিত ইতিহাস অনুযায়ী, কার্যকর সূচনার সঠিক সাল ২০১১।
নিয়ন্ত্রণ কীভাবে বিবর্তিত হয়েছে?
বাংলাদেশ ব্যাংক ২০১১ সালে ব্যাংকনির্ভর মোবাইল আর্থিক সেবার পরিচালন নির্দেশনা দেয়। পরবর্তী সময়ে সেবার পরিধি, প্রযুক্তি, গ্রাহকের সংখ্যা এবং লেনদেনের জটিলতা বাড়ায় নিয়ন্ত্রক কাঠামোও পরিবর্তিত হয়েছে। ২০১৫ সালের সংশোধিত নির্দেশনা এবং পরবর্তী বিধিমালায় cash-in, cash-out, ব্যক্তি থেকে ব্যক্তি, ব্যক্তি থেকে ব্যবসা, ব্যবসা থেকে ব্যক্তি, সরকার থেকে ব্যক্তি, প্রবাসী আয়, ক্ষুদ্রঋণ পরিশোধ ও বিমার কিস্তির মতো লেনদেনের বিস্তৃত কাঠামো বিবেচনায় আসে।
২০২২ সালের MFS বিধিমালা পূর্ববর্তী বিধিমালাকে প্রতিস্থাপন করে। এর উদ্দেশ্যের মধ্যে রয়েছে প্রতিযোগিতামূলক পরিবেশ তৈরি, স্বল্প খরচে আর্থিক সেবা পৌঁছানো, গ্রাহকের স্বার্থ রক্ষা, আর্থিক অন্তর্ভুক্তি এবং অর্থপাচার ও সন্ত্রাসে অর্থায়ন প্রতিরোধের নিয়ম অনুসরণ। ২০২৬ সালের হালনাগাদ e-KYC নির্দেশনাও পরিচয় যাচাইকে দ্রুত করার পাশাপাশি জালিয়াতির ঝুঁকি কমানোর ওপর গুরুত্ব দেয়।
সাধারণ মানুষের জীবনে কী বদলেছে?
শিক্ষার্থী ও পরিবারের অর্থপ্রবাহ
পড়াশোনার জন্য গ্রাম বা ছোট শহর থেকে বড় শহরে আসা শিক্ষার্থীদের অনেকেই পরিবারের পাঠানো অর্থের ওপর নির্ভর করেন। শিক্ষা, বাসাভাড়া, খাবার, চিকিৎসা, বই বা জরুরি যাতায়াতের জন্য হঠাৎ টাকা প্রয়োজন হতে পারে। MFS পরিবারের পক্ষে সেই টাকা দ্রুত পাঠানোর সুযোগ তৈরি করেছে।
ভর্তি আবেদন, পরীক্ষার ফি, মোবাইল রিচার্জ, অনলাইন বই কেনা, আবাসন ও দৈনন্দিন ছোট লেনদেনেও শিক্ষার্থীরা MFS ব্যবহার করছেন। তবে নিজের নামে যাচাইকৃত হিসাব এবং নিরাপদ PIN ব্যবহার গুরুত্বপূর্ণ। বন্ধু, এজেন্ট বা অপরিচিত ব্যক্তির হিসাব ব্যবহার করলে অর্থের মালিকানা, ভুল লেনদেন ও অভিযোগের প্রতিকারে জটিলতা তৈরি হতে পারে।
গ্রামীণ পরিবার ও প্রবাসী আয়
ব্যাংকের শাখা থেকে দূরে থাকা পরিবারের কাছে স্থানীয় এজেন্ট আর্থিক লেনদেনের নতুন প্রবেশদ্বার তৈরি করেছে। প্রবাসী আয় অনুমোদিত ব্যাংক ও অর্থপ্রেরণ প্রতিষ্ঠানের মাধ্যমে MFS হিসাবে পৌঁছাতে পারে। এই inward remittance বা বিদেশ থেকে বৈধ পথে আসা অর্থ, দেশের ভেতরে এক ব্যক্তি থেকে আরেক ব্যক্তিকে send money করার সমান নয়।
একইভাবে গ্রামের সব ব্যবহারকারীর অভিজ্ঞতা এক নয়। কেউ স্মার্টফোন অ্যাপ ব্যবহার করেন, কেউ সাধারণ ফোনের USSD code ব্যবহার করেন, আবার কেউ এজেন্ট বা পরিবারের অন্য সদস্যের সাহায্যের ওপর নির্ভর করেন। এই নির্ভরতা সেবা সহজ করতে পারে, কিন্তু PIN প্রকাশ, ভুল লেনদেন এবং প্রতারণার ঝুঁকিও বাড়াতে পারে।
শ্রমিক, বেতন ও সরকারি অর্থপ্রদান
বিভিন্ন প্রতিষ্ঠান কর্মীদের বেতন MFS হিসাবে পাঠায়। শিক্ষার্থীর উপবৃত্তি, সামাজিক নিরাপত্তা ভাতা এবং সরকারের নির্দিষ্ট আর্থিক সহায়তাও ডিজিটাল মাধ্যমে বিতরণ করা যায়। এতে নগদ অর্থ হাতে হাতে বিতরণের কিছু প্রশাসনিক ব্যয় ও বিলম্ব কমতে পারে এবং লেনদেনের digital record তৈরি হয়।
তবে হিসাবের মালিক নিজে অর্থ নিয়ন্ত্রণ করছেন কি না, account information সঠিক কি না এবং cash-out-এর সময় অতিরিক্ত charge নেওয়া হচ্ছে কি না, তা গুরুত্বপূর্ণ। সরকারি অর্থ একটি হিসাবে পৌঁছানোই পুরো সেবার সাফল্য নয়; উপকারভোগী যেন নিজের অর্থ নিরাপদে ও সাশ্রয়ী খরচে ব্যবহার করতে পারেন, সেটিও নিশ্চিত করা দরকার।
ক্ষুদ্র ব্যবসা ও মার্চেন্ট পেমেন্ট
ক্ষুদ্র দোকান, অনলাইন ব্যবসা, খাবার সরবরাহ, পরিবহন ও ব্যক্তিকেন্দ্রিক সেবায় MFS payment গ্রহণের সুযোগ নগদ অর্থের ওপর নির্ভরতা কমাতে পারে। দূরের গ্রাহকের কাছ থেকে মূল্য নেওয়া, বকেয়া আদায় এবং লেনদেনের digital record রাখা সহজ হয়।
বাংলাদেশে Bangla QR একটি আন্তঃপ্রাতিষ্ঠানিক QR মান তৈরির উদ্যোগ। এর উদ্দেশ্য হলো একটি মানসম্মত QR-এর মাধ্যমে বিভিন্ন অনুমোদিত ব্যাংক, MFS বা payment service-এর গ্রাহককে মার্চেন্ট পেমেন্টের সুযোগ দেওয়া। তবে merchant adoption, transaction fee, প্রযুক্তিগত প্রস্তুতি, গ্রাহকের আস্থা এবং নগদনির্ভর সরবরাহশৃঙ্খল এর বিস্তারে বাধা হতে পারে।
১. ব্যক্তি থেকে ব্যক্তিকে টাকা পাঠানো
২. অনুমোদিত এজেন্টের মাধ্যমে টাকা জমা ও উত্তোলন
৩. দোকান ও অনলাইন মার্চেন্টকে মূল্য পরিশোধ
৪. বিদ্যুৎ, গ্যাস, পানি, টেলিফোন ও অন্যান্য বিল পরিশোধ
৫. মোবাইল রিচার্জ
৬. বেতন, উপবৃত্তি ও সরকারি ভাতা গ্রহণ
৭. অনুমোদিত মাধ্যমে প্রবাসী আয় গ্রহণ
৮. প্রযোজ্য ক্ষেত্রে ব্যাংক হিসাব ও MFS হিসাবের মধ্যে অর্থ স্থানান্তর
৯. অংশীদার প্রতিষ্ঠানের মাধ্যমে সঞ্চয়, ঋণ পরিশোধ বা বিমার কিস্তি
MFS-এর পরিচিত সেবাগুলো
সংখ্যায় MFS-এর বিস্তার
বর্তমান বাজারের সব সূচকের সর্বশেষ তথ্য একই মাসে পাওয়া যায় না। তাই provider, agent, registered account, active account এবং transaction value-এর তুলনাযোগ্য পূর্ণ চিত্র হিসেবে এখানে বাংলাদেশ ব্যাংকের ফেব্রুয়ারি ২০২৫-এর সরকারি বিবরণী ব্যবহার করা হয়েছে।
সেবা দেওয়া প্রতিষ্ঠান: ১৩টি
নিবন্ধিত MFS হিসাব: প্রায় ২৩ কোটি ৯২ লাখ
সক্রিয় হিসাব: প্রায় ৮ কোটি ৭২ লাখ
এজেন্ট: প্রায় ১৮ লাখ ৫৬ হাজার
মার্চেন্ট ও ব্যক্তিকেন্দ্রিক খুচরা হিসাব: প্রায় ১২ লাখ ২৬ হাজার
মাসিক লেনদেনের মূল্য: প্রায় ১ লাখ ৬৪ হাজার ৭২৬ কোটি টাকা
ফেব্রুয়ারি ২০২৫-এর তুলনাযোগ্য চিত্র
নিবন্ধিত হিসাবের সংখ্যা পৃথক মানুষের সংখ্যা নয়। একজন ব্যক্তি একাধিক প্রতিষ্ঠানে একাধিক হিসাব রাখতে পারেন। আবার সব নিবন্ধিত হিসাব নিয়মিত ব্যবহৃতও হয় না। ওই সরকারি বিবরণীতে এমন হিসাবকে সক্রিয় বলা হয়েছে, যেটিতে আগের তিন মাসে অন্তত একটি লেনদেন হয়েছে। একটি লেনদেন হলেই হিসাবটি সক্রিয় হিসেবে গণনা হতে পারে। তাই সক্রিয় হিসাবের সংখ্যাও নিয়মিত বা গভীর ব্যবহারের পূর্ণ মাপকাঠি নয়।
ফেব্রুয়ারি ২০২৫-এ সক্রিয় হিসাব ছিল নিবন্ধিত হিসাবের আনুমানিক ৩৬ শতাংশ। এর অর্থ এই নয় যে বাকি সব হিসাব স্থায়ীভাবে পরিত্যক্ত। কেউ মৌসুমি প্রয়োজনে ব্যবহার করতে পারেন, কেউ সরকারি অর্থ বা বেতন গ্রহণের সময় ব্যবহার করেন, আবার কেউ একাধিক হিসাবের মধ্যে কেবল একটি নিয়মিত ব্যবহার করেন। তবু এই ব্যবধান দেখায়, account registration এবং ধারাবাহিক ব্যবহার একই বিষয় নয়।
জুলাই ২০২৬-এর account-only হালনাগাদ
জুলাই ২০২৬-এর সরকারি account table-এ নিবন্ধিত MFS হিসাব প্রায় ২৫ কোটি ৮৭ লাখ দেখানো হয়েছে। তবে ২০২৫ সালের মার্চ থেকে ২০২৬ সালের ফেব্রুয়ারি পর্যন্ত নগদ প্রয়োজনীয় তথ্য জমা দেয়নি এবং ২০২৬ সালের মার্চ থেকে আবার তথ্য দেওয়া শুরু করে। তাই ফেব্রুয়ারি ও মার্চ ২০২৬-এর মোট হিসাব সরাসরি তুলনাযোগ্য নয়; মার্চের বড় বৃদ্ধি এক মাসে নতুন গ্রাহক তৈরির প্রমাণ নয়।
লেনদেনের ভেতরের ছবি: ডিজিটাল টাকা আবার নগদে ফিরছে?
ফেব্রুয়ারি ২০২৫-এ MFS-এ প্রায় ৪৫ হাজার ৭২৬ কোটি টাকা cash-in হয়েছে। একই মাসে মোট cash-out ছিল প্রায় ৫১ হাজার ২১৩ কোটি টাকা এবং ব্যক্তি থেকে ব্যক্তিকে অর্থ স্থানান্তর বা P2P transaction ছিল প্রায় ৪১ হাজার ৭৭৯ কোটি টাকা। অন্যদিকে merchant payment ছিল প্রায় ৬ হাজার ৯২৩ কোটি টাকা, utility bill payment প্রায় ২ হাজার ২৬৮ কোটি এবং salary disbursement প্রায় ৫ হাজার ৭৬ কোটি টাকা।
এই চিত্র দেখায়, ডিজিটাল হিসাবে অর্থ ঢোকা, এক হিসাব থেকে অন্য হিসাবে যাওয়া এবং পরে নগদে বেরিয়ে আসা এখনো MFS ব্যবস্থার বড় অংশ। অর্থাৎ MFS দ্রুত অর্থ স্থানান্তর করছে, কিন্তু সব টাকা digital ecosystem-এর মধ্যে থেকে সরাসরি পণ্য ও সেবার মূল্য পরিশোধে ব্যবহৃত হচ্ছে না।
ব্যবহারকারী টাকা পাওয়ার সঙ্গে সঙ্গে cash-out করলে নগদ অর্থের প্রয়োজন পুরোপুরি কমে না। বরং cash-out charge, এজেন্টের কাছে যাওয়া এবং এজেন্টের cash availability-এর ওপর নির্ভরতা থাকে। Merchant payment ও interoperable QR payment যত বিস্তৃত, সহজ ও গ্রহণযোগ্য হবে, তত বেশি ব্যবহারকারী টাকা নগদে না তুলে digital form-এ ব্যয় করতে পারবেন।
এজেন্ট নেটওয়ার্ক: সাফল্যের ভিত্তি, আবার ঝুঁকির জায়গা
বাংলাদেশের MFS ব্যবস্থায় এজেন্টের ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। ফেব্রুয়ারি ২০২৫-এ এজেন্টের সংখ্যা ছিল প্রায় ১৮ লাখ ৫৬ হাজার। স্থানীয় বাজার, পাড়া বা গ্রামের দোকানে থাকা এজেন্ট digital balance ও নগদ অর্থের মধ্যে সেতুর কাজ করেন। ব্যবহারকারী cash-in করেন, cash-out করেন এবং অনেক সময় account খোলা বা সেবা বোঝার জন্যও এজেন্টের সাহায্য নেন।
এজেন্টের কাছে যথেষ্ট নগদ বা e-money balance না থাকলে লেনদেন আটকে যেতে পারে। কোনো কোনো ব্যবহারকারী নিজের PIN গোপন না রেখে এজেন্টকে দিয়ে পুরো লেনদেন করান। এতে গোপনীয়তা ও account security দুর্বল হয়। অনুমোদিত charge-এর বাইরে অতিরিক্ত অর্থ নেওয়া, ব্যক্তিগত তথ্য দেখা বা অন্যের নম্বর ব্যবহার করার মতো অভিযোগও consumer protection-এর প্রশ্ন তৈরি করে।
ভালো agent service মানে শুধু কাছাকাছি দোকান থাকা নয়। পর্যাপ্ত liquidity, স্পষ্ট charge display, গোপনীয়তা, গ্রাহকের সম্মতি, transaction receipt এবং ভুল বা ব্যর্থ লেনদেনের ক্ষেত্রে দায়িত্বশীল সহায়তা প্রয়োজন। Provider-এরও agent monitoring ও complaint investigation-এর কার্যকর ব্যবস্থা থাকা দরকার।
সেবার খরচ ও সাশ্রয়ের বাস্তবতা
MFS ব্যাংকের শাখায় যাতায়াত, অপেক্ষা এবং দূরে নগদ অর্থ পাঠানোর কিছু খরচ কমাতে পারে। কিন্তু সেবাটি পুরোপুরি বিনা খরচের নয়। Cash-out, send money, bank transfer বা অন্যান্য সেবার charge প্রতিষ্ঠান ও channel অনুযায়ী ভিন্ন হতে পারে। App ও USSD ব্যবহারেও ভিন্ন pricing structure থাকতে পারে।
ছোট অঙ্কের লেনদেনে নির্দিষ্ট charge ব্যবহারকারীর আয়ের তুলনায় বেশি মনে হতে পারে। বিশেষ করে যে শ্রমিক বা ভাতাভোগী অর্থ পাওয়ার সঙ্গে সঙ্গে পুরো টাকা cash-out করেন, তাঁর জন্য cash-out cost গুরুত্বপূর্ণ। তাই শুধু লেনদেনের গতি নয়, মোট ব্যবহারব্যয়ও আর্থিক অন্তর্ভুক্তির অংশ।
বর্তমান charge সময়ের সঙ্গে বদলাতে পারে। তাই কোনো পুরোনো হারকে স্থায়ী সত্য হিসেবে ব্যবহার করা উচিত নয়। ব্যবহারকারীর উচিত লেনদেনের আগে সংশ্লিষ্ট প্রতিষ্ঠানের official fee schedule দেখা এবং app বা confirmation screen-এ প্রদর্শিত charge পরীক্ষা করা।
প্রতারণা, গোপনীয়তা ও নিরাপত্তা
MFS নগদ অর্থ বহনের কিছু ঝুঁকি কমাতে পারে, কিন্তু digital transaction ঝুঁকিমুক্ত নয়। ভুয়া customer-care call, PIN ও OTP চুরি, phishing link, SIM বদলের মাধ্যমে account দখলের চেষ্টা, ভুল নম্বরে টাকা পাঠানো এবং account takeover পরিচিত ঝুঁকি।
২০২৪ সালে প্রকাশিত ১৮ জন ব্যবহারকারী, এজেন্ট ও প্রযুক্তি বিশেষজ্ঞের সাক্ষাৎকারভিত্তিক একটি সীমিত qualitative study-তে কম ডিজিটাল ও আর্থিক সাক্ষরতা, অন্যের ওপর নির্ভরতা এবং দুর্বল নিরাপত্তা-সচেতনতাকে প্রতারণার ঝুঁকির সঙ্গে যুক্ত পাওয়া যায়। নমুনাটি ছোট এবং জাতীয়ভাবে প্রতিনিধিত্বশীল নয়; তবে গ্রাহক-শিক্ষার প্রয়োজন বোঝাতে গবেষণাটি প্রাসঙ্গিক।
আর্থিক নিরাপত্তার পাশাপাশি ব্যক্তিগত তথ্যের গোপনীয়তাও গুরুত্বপূর্ণ। NID, ছবি, biometric তথ্য, transaction history, ফোন নম্বর, device information এবং app permission সংবেদনশীল হতে পারে। অননুমোদিত app, অপরিচিত link বা সামাজিক যোগাযোগমাধ্যমে ব্যক্তিগত তথ্য দিলে প্রতারণার সুযোগ তৈরি হতে পারে।
১. PIN ও OTP কারও সঙ্গে শেয়ার করবেন না।
২. customer-care পরিচয়ে কেউ গোপন তথ্য চাইলে দেবেন না।
৩. টাকা পাঠানোর আগে প্রাপকের নম্বর ও প্রদর্শিত নাম মিলিয়ে দেখুন।
৪. অপরিচিত link বা অননুমোদিত app ব্যবহার করবেন না।
৫. এজেন্টকে PIN জানাবেন না এবং এজেন্টকে নিজের হয়ে PIN দিতে দেবেন না।
৬. transaction confirmation message পরীক্ষা করুন।
৭. ফোন বা SIM হারালে দ্রুত mobile operator ও MFS provider-কে জানান।
৮. অভিযোগের transaction ID ও reference number সংরক্ষণ করুন।
নিরাপদ থাকার মৌলিক নিয়ম
প্রতারণা বা ভুল লেনদেন হলে কী করবেন?
প্রথমে সংশ্লিষ্ট MFS provider-এর official customer-care channel-এ অভিযোগ করতে হবে। Transaction ID, সময়, পরিমাণ, প্রাপকের নম্বর এবং confirmation message সংরক্ষণ করা প্রয়োজন। Provider-এর desk-level সমাধান না হলে প্রতিষ্ঠানটির complaint cell-এ লিখিত অভিযোগ করা যেতে পারে।
সেখানেও সমাধান না হলে বাংলাদেশ ব্যাংকের Customer Interest Protection Centre-এ অভিযোগ করার ব্যবস্থা আছে। কেন্দ্রটি ব্যাংক, finance company এবং MFS provider-সংক্রান্ত অভিযোগ গ্রহণ করে। তবে অভিযোগ করলেই অর্থ ফেরত নিশ্চিত হয় না। লেনদেনের ধরন, ব্যবহারকারীর অনুমোদন, প্রতারণার পদ্ধতি এবং তদন্তের ফলের ওপর সিদ্ধান্ত নির্ভর করতে পারে।
নারী ও প্রান্তিক ব্যবহারকারীর অন্তর্ভুক্তি
ফেব্রুয়ারি ২০২৫-এর সরকারি তথ্য অনুযায়ী পুরুষদের নামে নিবন্ধিত MFS হিসাব নারীদের নামে নিবন্ধিত হিসাবের চেয়ে বেশি ছিল। তবে শুধু account count থেকে এই ব্যবধানের কারণ নির্ধারণ করা যায় না। ব্যক্তিগত মোবাইলের মালিকানা, পরিচয় যাচাই, পরিবারের অন্য সদস্যের ফোনের ওপর নির্ভরতা, agent access, ডিজিটাল দক্ষতা এবং আর্থিক সিদ্ধান্তের স্বাধীনতা সম্ভাব্য প্রভাবক হতে পারে।
একজন নারীর নামে MFS হিসাব থাকলেই তিনি স্বাধীনভাবে account ব্যবহার করছেন, এমন সিদ্ধান্ত দেওয়া যায় না। PIN কার নিয়ন্ত্রণে, ফোন কার কাছে থাকে, টাকা কে উত্তোলন করেন এবং অর্থ কীভাবে ব্যয় হয়, এসবও আর্থিক ক্ষমতায়নের অংশ।
একইভাবে প্রবীণ, প্রতিবন্ধী এবং কম ডিজিটাল দক্ষতাসম্পন্ন মানুষের জন্য accessible interface, সহজ ভাষা, fraud warning এবং বিশ্বাসযোগ্য সহায়তা প্রয়োজন। হিসাবের সংখ্যা বৃদ্ধি তখনই অর্থবহ হবে, যখন ব্যবহারকারীরা নিরাপদে ও নিজের নিয়ন্ত্রণে সেবা ব্যবহার করতে পারবেন।
আন্তঃলেনদেন: কী চালু, কী সীমিত, কী পরিকল্পনায়?
যা আংশিকভাবে চালু
কিছু bank-to-wallet, wallet-to-bank এবং নির্দিষ্ট payment channel চালু আছে। তবে সব bank, MFS ও payment service একইভাবে অংশ নেয় না।
যা সীমিত
এক MFS থেকে অন্য MFS-এ নির্বিঘ্ন অর্থ স্থানান্তর, সব provider-এর সমান অংশগ্রহণ এবং একই user experience এখনো পূর্ণতা পায়নি। আগের Binimoy platform-ও প্রত্যাশিত গ্রহণযোগ্যতা পায়নি।
যা পরিকল্পনায়
আরও অন্তর্ভুক্তিমূলক instant payment system তৈরির পরিকল্পনা রয়েছে। বাংলাদেশ ব্যাংক ২০২৭ সালের মাঝামাঝি পূর্ণ আন্তঃলেনদেন কাঠামো গড়ে তোলার একটি সম্ভাব্য লক্ষ্য জানিয়েছে। এটি ঘোষিত লক্ষ্য, বর্তমানের সম্পূর্ণ বাস্তবায়িত সুবিধা নয়।
MFS পুরো ডিজিটাল পেমেন্ট ব্যবস্থা নয়
বাংলাদেশের ডিজিটাল payment ecosystem-এ MFS অত্যন্ত গুরুত্বপূর্ণ, কিন্তু এটিই পুরো ব্যবস্থা নয়। এর সঙ্গে card, ATM, POS, e-commerce payment, BEFTN, NPSB, RTGS, Bangla QR, bank app, payment service provider এবং payment system operator যুক্ত।
বড় অঙ্কের তাৎক্ষণিক ব্যাংক লেনদেন, cheque clearing, bank-to-bank electronic transfer, card payment এবং retail QR payment-এর জন্য পৃথক অবকাঠামো আছে। ভবিষ্যতের লক্ষ্য হলো এসব বিচ্ছিন্ন ব্যবস্থাকে নিরাপদ ও ব্যবহারবান্ধবভাবে যুক্ত করা, যাতে একজন ব্যবহারকারী provider-এর সীমার কারণে অপ্রয়োজনীয় বাধার মুখে না পড়েন।
অর্থনীতিতে প্রভাব: সম্ভাবনা আছে, কিন্তু সরল সমীকরণ নয়
MFS যাতায়াত, অপেক্ষা এবং দূরে নগদ অর্থ পাঠানোর কিছু transaction cost কমাতে পারে। ক্ষুদ্র ব্যবসার collection দ্রুত করা, পরিবারের কাছে অর্থ পৌঁছানো এবং সরকারি অর্থপ্রদানের record তৈরি অর্থনৈতিক দক্ষতা বাড়াতে সহায়তা করতে পারে।
কিন্তু সময় বাঁচলেই জাতীয় উৎপাদন স্বয়ংক্রিয়ভাবে বেড়ে যায়, এমন সরল সিদ্ধান্ত দেওয়া যায় না। অর্থনৈতিক প্রভাব নির্ভর করে সেবার খরচ, ব্যবহারকারীর আচরণ, ব্যবসায়িক গ্রহণযোগ্যতা, merchant network, আনুষ্ঠানিক সঞ্চয়, credit access এবং digital money নগদে রূপান্তর না করে কতটা উৎপাদনশীল কাজে ব্যবহৃত হচ্ছে, তার ওপর।
ফলে MFS-এর সাফল্য শুধু transaction volume দিয়ে নয়, ব্যবহারকারী কতটা নিরাপদে সঞ্চয় করছেন, ব্যবসা payment গ্রহণ করছে, নারী নিজের হিসাব নিয়ন্ত্রণ করছেন এবং অভিযোগের কার্যকর প্রতিকার পাচ্ছেন কি না, এসব দিয়েও বিচার করা প্রয়োজন।
সামনে ছয়টি বড় অগ্রাধিকার
১. সাশ্রয়ী খরচ: ছোট অঙ্কের লেনদেন ও cash-out charge যেন নিম্নআয়ের ব্যবহারকারীর ওপর অতিরিক্ত চাপ সৃষ্টি না করে।
২. নিরাপত্তা ও প্রতিকার: fraud prevention, দ্রুত account block, transaction investigation ও স্বচ্ছ complaint resolution নিশ্চিত করা।
৩. ডিজিটাল সাক্ষরতা: PIN, OTP, phishing, fake call, app permission ও personal data সম্পর্কে ব্যবহারকারীকে সচেতন করা।
৪. মার্চেন্ট গ্রহণযোগ্যতা: ছোট দোকানে সহজ, সাশ্রয়ী ও interoperable QR payment বিস্তার করা।
৫. পূর্ণ আন্তঃলেনদেন: bank, MFS ও অন্যান্য অনুমোদিত payment service-এর মধ্যে কার্যকর instant transfer তৈরি করা।
৬. অন্তর্ভুক্তিমূলক ব্যবহার: নারী, প্রবীণ, প্রতিবন্ধী এবং কম প্রযুক্তি-দক্ষ মানুষের জন্য স্বাধীন ও নিরাপদ access নিশ্চিত করা।
শেষ কথা
বাংলাদেশের মোবাইল আর্থিক সেবার অগ্রগতি বাস্তব। পরিবার থেকে দূরে থাকা শিক্ষার্থীর কাছে টাকা পৌঁছানো, ক্ষুদ্র ব্যবসায় মূল্য গ্রহণ, শ্রমিকের বেতন পাওয়া, পরিবারের প্রবাসী আয় গ্রহণ এবং সাধারণ মানুষের বিল পরিশোধের প্রক্রিয়া এই সেবা সহজ করেছে।
তবে registration-এর সংখ্যা, agent-এর বিস্তার ও transaction value-ই সাফল্যের শেষ মাপকাঠি নয়। অনেক হিসাব নিয়মিত ব্যবহৃত হয় না, cash-out এখনো বড় অংশ, প্রতারণার ঝুঁকি আছে এবং সব provider-এর মধ্যে পূর্ণ আন্তঃলেনদেন প্রতিষ্ঠিত হয়নি।
আঙুলের ছোঁয়ায় টাকা পাঠানোর ক্ষমতা তখনই সত্যিকার আর্থিক অন্তর্ভুক্তির অংশ হবে, যখন ব্যবহারকারী সেবাটি বুঝে, সাশ্রয়ী খরচে, নিরাপদে এবং নিজের নিয়ন্ত্রণে ব্যবহার করতে পারবেন। প্রযুক্তির গতি গুরুত্বপূর্ণ, কিন্তু সেই গতির সঙ্গে আস্থা, জবাবদিহি এবং মানুষের স্বাধীনতা যুক্ত না হলে অগ্রগতি অসম্পূর্ণ থেকে যাবে।
তথ্যসূত্র ও রেফারেন্স
১. বাংলাদেশ ব্যাংক। Bangladesh Mobile Financial Services (MFS) Regulations, 2022। MFS-এর উদ্দেশ্য, সংজ্ঞা, নিয়ন্ত্রক কাঠামো ও গ্রাহক সুরক্ষাবিষয়ক সরকারি বিধিমালা। সরকারি বিধিমালা পড়ুন
২. বাংলাদেশ ব্যাংক। Guidelines on Mobile Financial Services for the Banks, ২০১১। বাংলাদেশের প্রাথমিক bank-led MFS কাঠামো ও অনুমোদিত সেবার নির্দেশনা। প্রাথমিক নির্দেশনা পড়ুন
৩. বাংলাদেশ ব্যাংক। “Mobile Financial Services।” Provider, agent, merchant, registered account, active account এবং পণ্যভিত্তিক লেনদেনের সরকারি মাসিক পরিসংখ্যান। সরকারি পরিসংখ্যান দেখুন
৪. বাংলাদেশ ব্যাংক। Mobile Financial Services Statistics: Account Information। লিঙ্গ, বয়স, শহর ও গ্রামভিত্তিক নিবন্ধিত হিসাবের সারণি এবং Nagad data discontinuity note। সরকারি সারণি দেখুন
৫. বাংলাদেশ ব্যাংক। Bangladesh Payment Systems Report 2025। প্রকাশ: মে ২০২৬। দেশের payment infrastructure, digital transaction ও payment-system development-এর সরকারি প্রতিবেদন। প্রতিবেদনটি পড়ুন
৬. বাংলাদেশ ব্যাংক। Guidelines for Bangla QR Code Based Payments। আন্তঃপ্রাতিষ্ঠানিক QR payment, merchant acceptance ও retail payment standard। নির্দেশনাটি পড়ুন
৭. বাংলাদেশ ব্যাংক। “Customer Interest Protection Centre।” ব্যাংক, finance company ও MFS provider-এর বিরুদ্ধে অভিযোগ করার ধাপ ও কেন্দ্রীয় ব্যাংকের অভিযোগ গ্রহণের ব্যবস্থা। অভিযোগের পদ্ধতি দেখুন
৮. ইন্টারন্যাশনাল ফাইন্যান্স করপোরেশন ও বিশ্বব্যাংক গ্রুপ। Closing the Gender Gap: Opportunities for the Women’s Mobile Financial Services Market in Bangladesh। মার্চ ২০১৮। গবেষণাটি পড়ুন
৯. রহমান, হাবিবুর ও ওয়াহিদ বিন আহসান। “Fraud Mitigation, Usability Challenges, and Financial Literacy in Mobile Financial Services for Rural Bangladesh।” ২০২৪। ১৮ জন অংশগ্রহণকারীকে নিয়ে পরিচালিত সীমিত qualitative study। গবেষণাটি পড়ুন
১০. ডাচ্-বাংলা ব্যাংক ও বিকাশ। রকেট এবং বিকাশের official launch ও প্রাতিষ্ঠানিক ইতিহাস। রকেটের ইতিহাস | বিকাশের ইতিহাস
লেখকত্ব ও প্রকাশনা-ইতিহাস
মূল লেখক: আব্দুস সবুর (লোটাস)
মূল শিরোনাম: আঙুলের ছোঁয়ায় টাকা লেনদেন: মোবাইল ব্যাংকিংয়ের অভূতপূর্ব সাফল্য
প্রথম প্রকাশ: ৫ আগস্ট ২০২৪
বর্তমান সংস্করণের পরিচয়: মূল নিবন্ধ অবলম্বনে ব্যাপকভাবে পুনর্গঠিত, সম্প্রসারিত ও হালনাগাদকৃত সংস্করণ
গবেষণা, তথ্য যাচাই ও পুনর্গঠন: অভিযাত্রী সম্পাদনা প্যানেল
কপিরাইট মালিক: অভিযাত্রী
সম্পাদকীয় স্বচ্ছতা: বর্তমান নিবন্ধটি মূল লেখার ভাষাগত সম্পাদনা নয়। মূল লেখকের শিক্ষার্থী, গ্রামীণ পরিবার ও সাধারণ মানুষের দৈনন্দিন লেনদেনকেন্দ্রিক ভাবনা ভিত্তি হিসেবে রেখে নতুন গবেষণার মাধ্যমে ইতিহাস, নিয়ন্ত্রণ, পরিসংখ্যান, এজেন্ট ব্যবস্থা, পণ্যভিত্তিক লেনদেন, খরচ, নিরাপত্তা, অভিযোগের প্রতিকার, গোপনীয়তা, নারী ব্যবহারকারী, QR payment এবং আন্তঃলেনদেনের বিষয় সম্প্রসারণ করা হয়েছে।
আপনার প্রতিক্রিয়া কী?
 পছন্দ
0
 অপছন্দ
0
 ভালোবাসা
0
 মজার
0
 রাগান্বিত
0
 দুঃখজনক
0
 চমৎকার
0