
সম্পদ বনাম দায়: বাড়ি, গাড়ি ও জমির আর্থিক বাস্তবতা
সম্পদ ও দায়ের পার্থক্য, বাড়ি-গাড়ি-জমির আর্থিক প্রভাব এবং আয়সৃষ্টিকারী ব্যবহারের মাধ্যমে ব্যক্তিগত নগদ প্রবাহ উন্নত করার বাস্তব উপায় জানুন।
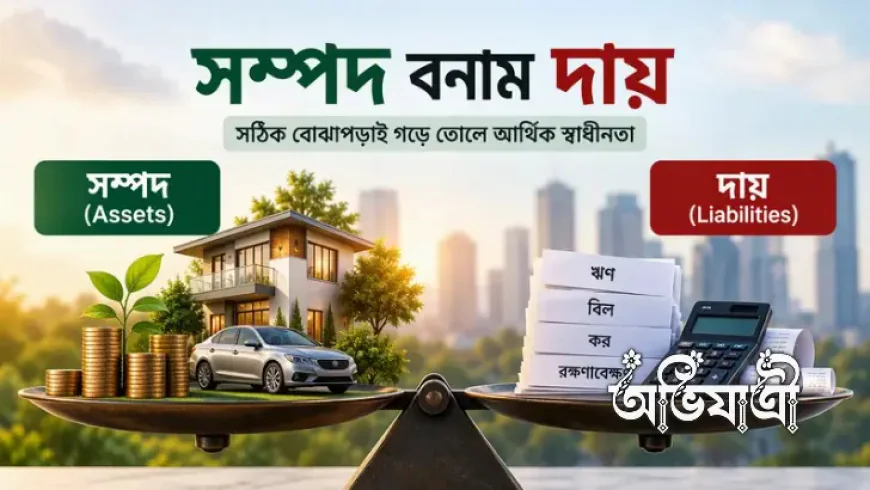
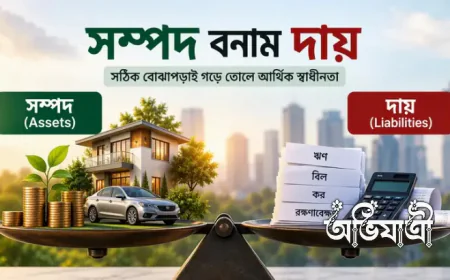
একটি বাড়ি আপনার সম্পদ হতে পারে, তার বিপরীতে নেওয়া ঋণ হতে পারে দায়, আর বাড়িটির রক্ষণাবেক্ষণে দেওয়া অর্থ হতে পারে ব্যয়। এই তিনটি বিষয় এক নয়।
আমাদের সবারই কিছু সাধারণ আকাঙ্ক্ষা থাকে। নিজের একটি বাড়ি, একটি গাড়ি কিংবা কিছু জমি কেনাকে আমরা সাধারণত সম্পদ অর্জন বলে মনে করি। হিসাববিজ্ঞানের ভাষায় এগুলো সত্যিই সম্পদ হতে পারে। তবে ব্যক্তিগত অর্থব্যবস্থার দৃষ্টিকোণ থেকে প্রশ্নটি একটু ভিন্ন: সম্পদটি কি আপনার জন্য আয় তৈরি করছে, নাকি নিয়মিত অর্থ খরচ করাচ্ছে?
ধরুন, আপনার একটি বাড়ি আছে। বাড়িটি আপনার মালিকানাধীন সম্পদ। কিন্তু বাড়িটির রক্ষণাবেক্ষণ, মেরামত, পরিষেবা ব্যয়, প্রযোজ্য কর ও সরকারি ফি এবং ঋণের কিস্তি আপনার নগদ প্রবাহে চাপ ফেলতে পারে। আবার সেই বাড়ির একটি অংশ নিয়ম মেনে ভাড়া দিলে একই সম্পদ থেকে আয়ও হতে পারে।
তাই কোনো কিছুকে শুধু তার নাম বা বাজারমূল্য দিয়ে বিচার না করে তার মালিকানা, ব্যবহার, সংশ্লিষ্ট ঋণ, নিয়মিত ব্যয় এবং নগদ প্রবাহ আলাদাভাবে বোঝা জরুরি।
সম্পদ কী?
হিসাববিজ্ঞানে সম্পদ বলতে অতীতের কোনো ঘটনার ফলে একটি প্রতিষ্ঠান বা ব্যক্তির নিয়ন্ত্রণে থাকা বর্তমান অর্থনৈতিক সম্পদকে বোঝানো হয়। এই অর্থনৈতিক সম্পদ এমন একটি অধিকার, যার অর্থনৈতিক সুবিধা তৈরির সামর্থ্য রয়েছে।
কোনো সম্পদ থেকে সরাসরি নগদ আয় আসা বাধ্যতামূলক নয়। সম্পদটি ব্যবহার, উৎপাদন, সেবা প্রদান, ব্যয় সাশ্রয়, ভাড়া কিংবা ভবিষ্যতে হস্তান্তরের মাধ্যমে অর্থনৈতিক সুবিধা দিতে পারে।
চলতি ও অচল সম্পদ
কোনো সম্পদ প্রতিষ্ঠানের স্বাভাবিক পরিচালনচক্রে বিক্রি, ব্যবহার বা নগদায়িত হওয়ার প্রত্যাশা থাকলে; প্রধানত লেনদেনের উদ্দেশ্যে রাখা হলে; প্রতিবেদনকালের পরবর্তী বারো মাসের মধ্যে নগদায়িত হওয়ার প্রত্যাশা থাকলে; অথবা সীমাবদ্ধতামুক্ত নগদ বা নগদসমতুল্য হলে সেটি সাধারণত চলতি সম্পদ হিসেবে শ্রেণিবদ্ধ হয়। নগদ অর্থ, স্বল্পমেয়াদি পাওনা এবং বিক্রির জন্য রাখা মজুতপণ্য এর পরিচিত উদাহরণ।
যে সম্পদ চলতি সম্পদের শর্ত পূরণ করে না, সেটি সাধারণভাবে অচল বা দীর্ঘমেয়াদি সম্পদ হিসেবে উপস্থাপিত হয়। এর মধ্যে ভবন, যন্ত্রপাতি, দীর্ঘমেয়াদি বিনিয়োগ, অদৃশ্য সম্পদ এবং অন্য ধরনের দীর্ঘমেয়াদি অর্থনৈতিক অধিকার থাকতে পারে।
শ্রেণিবিন্যাসের ভিত্তি এক নয়
সম্পদকে বিভিন্ন উদ্দেশ্যে আলাদা ভিত্তিতে শ্রেণিবিন্যাস করা হয়:
১. চলতি ও অচল: পরিচালনচক্র ও সম্ভাব্য নগদায়নের সময়ের ভিত্তিতে।
২. দৃশ্যমান ও অদৃশ্য: শারীরিক অস্তিত্বের ভিত্তিতে।
৩. আর্থিক ও অ-আর্থিক: নগদ বা অন্য আর্থিক সম্পদ পাওয়ার চুক্তিভিত্তিক অধিকার আছে কি না, তার ভিত্তিতে।
৪. তরল ও কম তরল: কত দ্রুত এবং কত কম মূল্যহানিতে নগদায়িত করা যায়, তার ভিত্তিতে।
ফলে একই সম্পদ একাধিক বৈশিষ্ট্য বহন করতে পারে। একটি বাড়ি একই সঙ্গে দৃশ্যমান ও দীর্ঘমেয়াদি সম্পদ হতে পারে। বাড়িটি ভাড়া দিলে সেটি আয়ও তৈরি করতে পারে।
অদৃশ্য সম্পদ
অদৃশ্য সম্পদ হলো শনাক্তযোগ্য, অ-আর্থিক এবং শারীরিক অস্তিত্বহীন সম্পদ। কম্পিউটার সফটওয়্যার, লাইসেন্স, ট্রেডমার্ক, পেটেন্ট, চলচ্চিত্র ও কপিরাইট এর উদাহরণ হতে পারে। তবে কোনো নাম, ধারণা বা ব্যবসায়িক সুনাম মূল্যবান হলেই সেটি হিসাবের খাতায় স্বয়ংক্রিয়ভাবে সম্পদ হিসেবে স্বীকৃত হয় না। সম্পদটি শনাক্তযোগ্য কি না, তার ওপর নিয়ন্ত্রণ প্রতিষ্ঠিত হয়েছে কি না এবং স্বীকৃতির প্রয়োজনীয় শর্ত পূরণ করে কি না, তা বিবেচনা করতে হয়।
দায় কী?
হিসাববিজ্ঞানে দায় হলো অতীতের কোনো ঘটনার ফলে সৃষ্ট অর্থনৈতিক সম্পদ হস্তান্তরের বর্তমান বাধ্যবাধকতা। ঋণ, বকেয়া বিল, সরবরাহকারীর পাওনা এবং নির্দিষ্ট করদায় এর সাধারণ উদাহরণ।
‘যা পকেট থেকে টাকা নিয়ে যায়, সেটিই দায়’ কথাটিও একটি সরলীকরণ। বিদ্যুৎ ব্যবহার ব্যয় সৃষ্টি করে। বিলটি বকেয়া থাকলে সেই অর্থ পরিশোধের বাধ্যবাধকতা দায় হিসেবে দেখা দিতে পারে। একইভাবে গাড়ির জ্বালানি কেনা গাড়িটিকে দায়ে পরিণত করে না; জ্বালানির মূল্য গাড়ি ব্যবহারের ব্যয়।
চলতি ও অচল দায়
কোনো দায় স্বাভাবিক পরিচালনচক্রে পরিশোধযোগ্য হলে, প্রধানত লেনদেনের উদ্দেশ্যে ধারণ করা হলে, প্রতিবেদনকালের পরবর্তী বারো মাসের মধ্যে পরিশোধযোগ্য হলে, অথবা অন্তত বারো মাস দায় পরিশোধ স্থগিত রাখার কার্যকর অধিকার না থাকলে সেটি সাধারণত চলতি দায় হিসেবে শ্রেণিবদ্ধ হয়।
যে দায় চলতি দায়ের শর্ত পূরণ করে না, সেটি অচল বা দীর্ঘমেয়াদি দায়। তবে একটি দীর্ঘমেয়াদি ঋণের যে অংশ আগামী বারো মাসে পরিশোধযোগ্য, সেই অংশ চলতি দায় হিসেবে দেখানো হতে পারে।
সংস্থান ও শর্তসাপেক্ষ দায়
সংস্থান বা provision হলো এমন একটি দায়, যার পরিমাণ বা পরিশোধের সময় অনিশ্চিত। বর্তমান বাধ্যবাধকতা থাকলে এবং তা নিষ্পত্তিতে অর্থনৈতিক সম্পদ বেরিয়ে যাওয়ার সম্ভাবনা থাকলে প্রয়োজনীয় শর্ত সাপেক্ষে সংস্থান স্বীকৃত হতে পারে।
অন্যদিকে, শর্তসাপেক্ষ দায় বা contingent liability হতে পারে এমন সম্ভাব্য বাধ্যবাধকতা, যার অস্তিত্ব অনিশ্চিত ভবিষ্যৎ ঘটনার মাধ্যমে নিশ্চিত হবে। বর্তমান বাধ্যবাধকতা থাকলেও অর্থনৈতিক সম্পদ বেরিয়ে যাওয়ার সম্ভাবনা যথেষ্ট না হলে কিংবা পরিমাণ নির্ভরযোগ্যভাবে নির্ধারণ করা না গেলে সেটিও স্বীকৃত দায়ের বদলে শর্তসাপেক্ষ দায় হিসেবে প্রকাশযোগ্য হতে পারে। প্রতিটি মামলা তাই একইভাবে দায় বা শর্তসাপেক্ষ দায় তৈরি করে না।
বাড়ি, গাড়ি ও জমি কি সত্যিই দায়?
হিসাববিজ্ঞানে বাড়ি, গাড়ি ও জমি সাধারণত সম্পদ। এগুলোর বিপরীতে নেওয়া ঋণ হলো দায়। এগুলো ব্যবহার ও রক্ষণাবেক্ষণে দেওয়া অর্থের বড় অংশ ব্যয়। সম্পদ, দায় ও ব্যয়কে একই বিষয় হিসেবে দেখলে আর্থিক চিত্রটি ভুলভাবে ধরা পড়ে।
তবে ব্যক্তিগত অর্থব্যবস্থায় সম্পদের নগদ প্রবাহ বিশ্লেষণ করা অত্যন্ত গুরুত্বপূর্ণ। কোনো সম্পদ থেকে নগদ আয় না এলে এবং সেটি নিয়মিত নগদ ব্যয় তৈরি করলে, মালিকের বর্তমান অর্থপ্রবাহের ওপর চাপ পড়তে পারে।
নিজ ব্যবহারের বাড়ি মালিকের সম্পদ। বাড়িটির বিপরীতে ব্যাংকঋণ থাকলে ঋণটি দায়। মেরামত, পরিষেবা, রক্ষণাবেক্ষণ এবং প্রযোজ্য কর ও সরকারি ফি সংশ্লিষ্ট ব্যয় বা নগদ বহিঃপ্রবাহ।
বাড়ির একটি অংশ স্থানীয় বিধিবিধান ও চুক্তি মেনে ভাড়া দিলে আয় তৈরি হতে পারে। কিন্তু ভাড়া পাওয়া শুরু করলেই বাড়িটি দায় থেকে সম্পদে পরিণত হয় না। বাড়িটি আগেও সম্পদ ছিল; এখন সম্পদটি নগদ আয়ও তৈরি করছে।
গাড়ি একটি দৃশ্যমান সম্পদ। গাড়ির ঋণ দায় এবং জ্বালানি, চালক, মেরামত, বিমা, নিবন্ধন ও ব্যবস্থাপনার খরচ ব্যয় বা নগদ বহিঃপ্রবাহ। গাড়িটি অনুমোদিতভাবে ভাড়ায় ব্যবহার করলে আয় সৃষ্টি হতে পারে।
আয় গণনার সময় শুধু পাওয়া ভাড়া দেখলে চলবে না। গাড়ি অব্যবহৃত থাকার সময়, দুর্ঘটনা, বড় ধরনের মেরামত, যন্ত্রাংশের মূল্যবৃদ্ধি এবং ঋণের ব্যয়ও বিবেচনায় নিতে হবে।
জমি একটি সম্পদ। এর বিপরীতে ঋণ থাকলে সেটি দায়। ভূমি উন্নয়ন কর, নিরাপত্তা, রক্ষণাবেক্ষণ এবং প্রযোজ্য অন্য সরকারি ফি নগদ ব্যয় তৈরি করতে পারে।
জমি বর্গা, ইজারা বা অনুমোদিত বাণিজ্যিক ব্যবহারে দিলে আয় হতে পারে। তবে দলিল, মালিকানা, সীমানা, দখল, স্থানীয় অনুমতি, ফসল বা ব্যবসার ঝুঁকি এবং আয় আদায়ের বাস্তবতা যাচাই করা জরুরি।
বাড়ির উদাহরণ
গাড়ির উদাহরণ
জমির উদাহরণ
দায়কে সম্পদে রূপান্তর বলতে আসলে কী বোঝায়?
হিসাববিজ্ঞানের অর্থে একটি দায়কে সরাসরি সম্পদে রূপান্তর করা যায় না। ব্যাংকঋণ দায়ই থাকে, যতক্ষণ না তা পরিশোধ বা অন্যভাবে নিষ্পত্তি করা হয়। তবে ঋণের অর্থ দিয়ে এমন সম্পদ কেনা বা তৈরি করা সম্ভব, যা আয় সৃষ্টি করে।
ব্যক্তিগত অর্থব্যবস্থায় ‘দায়কে সম্পদে রূপান্তর’ বলতে সাধারণত তিনটি প্রক্রিয়ার এক বা একাধিক বোঝানো হয়:
১. ঋণ ব্যবহার করে আয়সৃষ্টিকারী সম্পদ অর্জন করা;
২. আগে আয় না করা সম্পদকে আয়সৃষ্টিকারী ব্যবহারে নেওয়া;
৩. সম্পদটির ব্যয় কমিয়ে নিট নগদ প্রবাহ উন্নত করা।
এমন সিদ্ধান্ত নেওয়ার আগে কয়েকটি প্রশ্ন করা প্রয়োজন:
১. সম্পদটি থেকে নিয়মিত কত নগদ আয় হতে পারে?
২. ঋণের কিস্তি, সুদ বা মুনাফা এবং অন্যান্য অর্থায়ন ব্যয় কত?
৩. রক্ষণাবেক্ষণ, প্রযোজ্য কর, সরকারি ফি, বিমা ও ব্যবস্থাপনা ব্যয় ধরার পর নিট আয় থাকবে কি?
৪. সম্পদটি কিছুদিন আয় না দিলে কিস্তি ও অন্যান্য ব্যয় পরিশোধ করা যাবে কি?
৫. বিনিয়োগের ঝুঁকি, আইনগত অনুমতি এবং সম্ভাব্য মূল্যহানি কতটুকু?
৬. সব ব্যয়ের পর ইতিবাচক নিট নগদ প্রবাহ থাকবে কি?
একটি সরল নগদ প্রবাহের হিসাব
ধরুন, একটি গাড়ি ভাড়া দিয়ে মাসে ৫০ হাজার টাকা নগদ পাওয়া যাচ্ছে। একই সময়ে ঋণের কিস্তিতে ২৫ হাজার, জ্বালানি ও চালকের পেছনে ১৫ হাজার এবং রক্ষণাবেক্ষণ ও বিমার গড় হিসাবে ৮ হাজার টাকা যাচ্ছে।
আপাত মাসিক নিট নগদ প্রবাহ: ৫০ হাজার − ২৫ হাজার − ১৫ হাজার − ৮ হাজার = ২ হাজার টাকা।
এটি নগদ প্রবাহের সরল হিসাব, পূর্ণ হিসাবভিত্তিক লাভের হিসাব নয়। ঋণের কিস্তির আসল অংশ দায় কমায়, সুদ বা মুনাফার অংশ অর্থায়ন ব্যয় হতে পারে এবং গাড়ির অবচয় নগদবিহীন হিসাবগত ব্যয়। ফলে আয়, নগদ প্রবাহ এবং হিসাবভিত্তিক লাভ এক বিষয় নয়।
বড় ধরনের মেরামত, দুর্ঘটনা কিংবা কয়েক দিন গাড়ি বন্ধ থাকলে দুই হাজার টাকার ইতিবাচক নগদ প্রবাহ সহজেই ঋণাত্মক হয়ে যেতে পারে। তাই কেবল ‘আয় হচ্ছে’ শুনে বিনিয়োগের কার্যকারিতা নির্ধারণ করা যায় না।
নিট সম্পদ ও নগদ প্রবাহ আলাদা রাখুন
নিট সম্পদ: মোট সম্পদের মূল্য থেকে মোট দায় বাদ দিলে যা থাকে।
নিট নগদ প্রবাহ: নির্দিষ্ট সময়ে মোট নগদ আয় থেকে মোট নগদ ব্যয় বাদ দিলে যা থাকে।
একজন মানুষের নগদ প্রবাহ সাময়িকভাবে ঋণাত্মক হলেও তার নিট সম্পদ ইতিবাচক হতে পারে। আবার অনেক সম্পত্তির মালিক হয়েও ঋণের কিস্তি ও নিয়মিত ব্যয়ের কারণে নগদ সংকটে পড়া সম্ভব। তাই শুধু কত সম্পদ আছে তা নয়, সম্পদের বিপরীতে কত দায় আছে এবং সম্পদগুলো কী ধরনের নগদ প্রবাহ তৈরি করছে, সেটিও দেখতে হবে।
পরিশেষ
সম্পদ ও দায়ের হিসাব কেবল টাকা-পয়সার মধ্যেই সীমাবদ্ধ থাকে না। রূপক অর্থে সম্পর্কের ক্ষেত্রেও আমরা কখনো অন্যের শক্তি হয়ে উঠি, কখনো চাপের কারণ হই। তবে মানুষকে হিসাবের খাতার সম্পদ বা দায় হিসেবে বিচার করা উচিত নয়।
বরং প্রশ্নটি নিজের কাছেই রাখা যায়: আমার উপস্থিতি কি অন্যের জীবনে সহযোগিতা, আস্থা ও স্বস্তি যোগ করছে, নাকি অজান্তেই চাপ বাড়াচ্ছে?
অর্থের ক্ষেত্রে যেমন ভারসাম্য প্রয়োজন, সম্পর্কেও তেমন পারস্পরিক যত্ন ও দায়িত্ব প্রয়োজন। ভালো থাকুন, ভালো রাখুন।
এই নিবন্ধটি সাধারণ শিক্ষামূলক আলোচনার জন্য প্রস্তুত। কোনো নির্দিষ্ট সম্পদ, ঋণ, কর বা বিনিয়োগসংক্রান্ত সিদ্ধান্ত নেওয়ার আগে প্রযোজ্য চুক্তি, বাংলাদেশি আইন, করবিধি এবং সংশ্লিষ্ট পেশাগত পরামর্শ বিবেচনা করা প্রয়োজন।
লেখক: মোঃ মেহেদি হাসান
কলম নাম: মি. বিকেল
মূল প্রকাশনা: ব্যাকস্পেস জার্নাল
মূল প্রকাশের তারিখ: ১৭ মার্চ ২০২২
বর্তমান প্রকাশনা: অভিযাত্রী (OVIYATRI)
সংস্করণের বিবরণ: ওয়েব আর্কাইভে সংরক্ষিত ব্যাকস্পেস জার্নালের সংস্করণ থেকে মূল লেখাটি পুনরুদ্ধার করা হয়েছে। বর্তমান সংস্করণে লেখকের কেন্দ্রীয় প্রশ্ন, কণ্ঠ ও প্রতিফলন সংরক্ষণ করে তথ্যগত সংশোধন, ভাষা সম্পাদনা এবং কাঠামোগত পুনর্বিন্যাস করা হয়েছে।
সংরক্ষিত মূল প্রকাশনা: ওয়েব আর্কাইভে দেখুন
© প্রকাশনা ও কপিরাইট: অভিযাত্রী (OVIYATRI)। সর্বস্বত্ব সংরক্ষিত।
তথ্যসূত্র ও রেফারেন্স
লেখক, উৎস ও স্বত্ব
আপনার প্রতিক্রিয়া কী?
 পছন্দ
0
 অপছন্দ
0
 ভালোবাসা
0
 মজার
0
 রাগান্বিত
0
 দুঃখজনক
0
 চমৎকার
0