
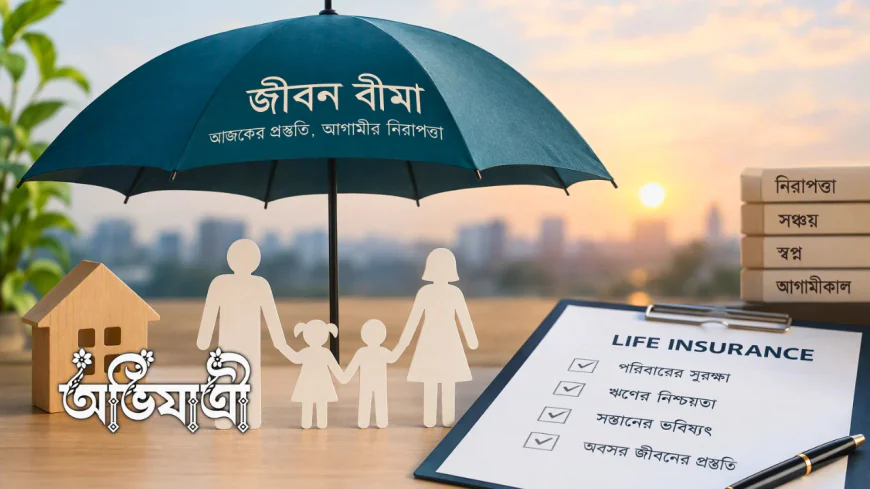
জীবন বীমা কী? কেন প্রয়োজন? এবং পলিসি নেওয়ার আগে যা জানবেন
জীবন বীমা কীভাবে পরিবারের আর্থিক সুরক্ষা দেয়, কার জন্য প্রয়োজন, প্রিমিয়াম ও মৃত্যুসুবিধা কীভাবে কাজ করে এবং পলিসি নেওয়ার আগে কী যাচাই করবেন।
ইন্স্যুরেন্স
নিজের অনুপস্থিতিতেও পরিবারের দৈনন্দিন ব্যয়, ঋণ ও ভবিষ্যৎ লক্ষ্য সামলানোর একটি আর্থিক ভিত্তি তৈরি করাই জীবন বীমার প্রধান উদ্দেশ্য।
মানুষের মৃত্যু অনিবার্য, কিন্তু কখন তা ঘটবে আমরা কেউ জানি না। পরিবারের উপার্জনক্ষম কোনো সদস্যের অকালমৃত্যু হলে পরিবারকে শুধু মানসিক শোকই বহন করতে হয় না; নিয়মিত আয় বন্ধ হয়ে যাওয়া, ঋণ পরিশোধ, সন্তানের শিক্ষা এবং দৈনন্দিন ব্যয় চালানো নিয়েও বড় অনিশ্চয়তা দেখা দিতে পারে।
জীবন বীমা এই আর্থিক ঝুঁকি কিছুটা সামলাতে সাহায্য করে। এটি মৃত্যুকে ঠেকায় না এবং মানুষের জীবনের মূল্যও নির্ধারণ করে না। বরং পলিসির শর্ত অনুযায়ী বিমাকৃত ব্যক্তির মৃত্যু ঘটলে মনোনীত ব্যক্তি বা প্রযোজ্য বৈধ দাবিদারকে নির্ধারিত আর্থিক সুবিধা দেওয়ার প্রতিশ্রুতি দেয়।
বাংলাদেশে জীবন বীমা ব্যবসা বীমা আইন, ২০১০ এবং বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের তত্ত্বাবধানে পরিচালিত হয়। আইনটি বীমাকারীর নিবন্ধন, জীবন বীমার প্রিমিয়াম ও সুবিধার যথার্থতা, প্রিমিয়াম সংগ্রহ, পলিসি ও দাবির হিসাব এবং মনোনয়নসহ বিভিন্ন বিষয়ে বিধান দিয়েছে।
জীবন বীমা কোনো নিশ্চিত লাভের প্রকল্প নয়। এটি মূলত পরিবারের আর্থিক সুরক্ষার ব্যবস্থা। কিছু পলিসিতে সঞ্চয় বা মেয়াদপূর্তির সুবিধা থাকলেও সব পলিসিতে জমা দেওয়া প্রিমিয়াম ফেরত পাওয়া যায় না।
বীমা ও জীবন বীমা কী?
বীমা হলো বীমাকারী প্রতিষ্ঠান ও বীমাগ্রহীতার মধ্যে একটি আইনসম্মত চুক্তি। বীমাগ্রহীতা নির্ধারিত নিয়মে প্রিমিয়াম পরিশোধ করেন। বিনিময়ে পলিসিতে উল্লেখিত ঘটনা ঘটলে বীমাকারী চুক্তির শর্ত অনুযায়ী আর্থিক সুবিধা দেওয়ার অঙ্গীকার করে।
মানুষের জীবনের প্রকৃত মূল্য অর্থ দিয়ে নির্ধারণ করা যায় না। তাই জীবন বীমা মানুষের জীবনের ক্ষতিপূরণ দেয় না। পলিসিতে আগে থেকে নির্ধারিত বীমা অঙ্ক ও অন্যান্য সুবিধা চুক্তির শর্ত অনুযায়ী প্রদান করে।
পলিসির মেয়াদের মধ্যে বিমাকৃত ব্যক্তির মৃত্যু ঘটলে, পলিসি কার্যকর থাকা এবং প্রযোজ্য শর্ত পূরণ সাপেক্ষে মনোনীত ব্যক্তি বা বৈধ দাবিদার মৃত্যুসুবিধা পেতে পারেন। কোনো পরিকল্পে মেয়াদপূর্তির সুবিধা, সঞ্চয় বা বোনাস থাকতে পারে। দুর্ঘটনাজনিত মৃত্যু, অক্ষমতা বা গুরুতর অসুস্থতার সুবিধা কখনো মূল পরিকল্পে থাকে, আবার কখনো অতিরিক্ত রাইডার প্রয়োজন হয়।
পলিসিধারী: যিনি পলিসিটি গ্রহণ ও পরিচালনা করেন।
বিমাকৃত ব্যক্তি: যাঁর জীবন বীমার আওতায় থাকে।
বীমাকারী: যে অনুমোদিত প্রতিষ্ঠান চুক্তিভিত্তিক ঝুঁকি গ্রহণ করে।
মনোনীত ব্যক্তি: বিমাকৃত ব্যক্তির মৃত্যু হলে যিনি পলিসির সুবিধার দাবি উত্থাপনের জন্য মনোনীত থাকেন।
মনোনয়ন দাবি প্রক্রিয়া সহজ করতে পারে। তবে উত্তরাধিকার বা মালিকানাসংক্রান্ত বিরোধ দেখা দিলে অর্থের চূড়ান্ত অধিকার প্রযোজ্য আইন, পলিসির প্রকৃতি এবং প্রয়োজন হলে আদালতের সিদ্ধান্তের ওপর নির্ভর করতে পারে।
প্রিমিয়াম কী এবং বন্ধ হলে কী হয়?
পলিসি সচল রাখার জন্য বীমাগ্রহীতা বীমা প্রতিষ্ঠানকে যে নির্ধারিত অর্থ পরিশোধ করেন, তাকে প্রিমিয়াম বলা হয়। এটি মাসিক, ত্রৈমাসিক, অর্ধবার্ষিক, বার্ষিক অথবা পরিকল্প অনুযায়ী এককালীন হতে পারে।
প্রিমিয়ামের পরিমাণ সাধারণত বিমাকৃত ব্যক্তির বয়স, স্বাস্থ্য, পেশাগত ঝুঁকি, ধূমপানের অভ্যাস, বীমা অঙ্ক, পলিসির মেয়াদ এবং অতিরিক্ত সুবিধার ওপর নির্ভর করে। বীমা আইন, ২০১০ অনুযায়ী জীবন বীমার প্রিমিয়াম হার, সুবিধা ও শর্ত একচ্যুয়ারি কর্তৃক যথার্থ বলে প্রত্যায়িত হতে হয়। নতুন পরিকল্প বিপণনের আগে তার বিস্তারিত কর্তৃপক্ষের কাছে দাখিলের বিধানও রয়েছে।
প্রিমিয়াম দেওয়া বন্ধ হলেই সব পলিসিতে একই ফল হয় না। পলিসি অনুগ্রহকাল পর্যন্ত সচল থাকতে পারে, তামাদি হতে পারে, কম সুবিধাসহ পরিশোধিত পলিসিতে রূপ নিতে পারে অথবা নির্দিষ্ট শর্তে পুনর্বহাল করা যেতে পারে। কোনো ক্ষেত্রে সমর্পণমূল্যও থাকতে পারে।
তাই কয়েকটি প্রিমিয়াম জমা দেওয়ার পর বিমাকৃত ব্যক্তির মৃত্যু ঘটলেই পরিবার সব অবস্থায় পূর্ণ বীমা অঙ্ক পাবে, এমন সিদ্ধান্ত সঠিক নয়। পলিসি তখন কার্যকর ছিল কি না, গুরুত্বপূর্ণ তথ্য গোপন করা হয়েছিল কি না এবং কোনো নির্দিষ্ট বর্জন বা অপেক্ষাকাল প্রযোজ্য কি না, তা যাচাই করা হয়।
কার জন্য জীবন বীমা বেশি প্রয়োজন?
সবার জন্য একই পরিমাণ জীবন বীমা প্রয়োজন হয় না। যাঁর আয়ের ওপর পরিবার নির্ভর করে, তাঁর মৃত্যু হলে আর্থিক ক্ষতির সম্ভাবনা বেশি। তাই পরিবারের প্রধান উপার্জনকারী, ঋণগ্রস্ত ব্যক্তি এবং ছোট সন্তান বা নির্ভরশীল মা-বাবার দায়িত্বে থাকা ব্যক্তির জন্য জীবন বীমা বেশি গুরুত্বপূর্ণ হতে পারে।
জীবন বীমার প্রয়োজন তুলনামূলক বেশি হতে পারে যদি:
• পরিবারের দৈনন্দিন ব্যয় আপনার আয়ের ওপর নির্ভর করে;
• গৃহঋণ, ব্যবসায়িক ঋণ বা অন্য বড় দায় রয়েছে;
• শিশুদের শিক্ষা ও ভবিষ্যৎ ব্যয়ের দায়িত্ব রয়েছে;
• উপার্জনহীন জীবনসঙ্গী বা বৃদ্ধ মা-বাবা আপনার ওপর নির্ভরশীল;
• আপনার অনুপস্থিতিতে ব্যবসা বা পরিবারের আয় গুরুতরভাবে ব্যাহত হবে।
বিপরীতে, কারও ওপর আর্থিকভাবে কেউ নির্ভর না করলে, বড় ঋণ না থাকলে এবং পরিবার চালানোর জন্য পর্যাপ্ত সহজলভ্য সম্পদ থাকলে বড় জীবন বীমার প্রয়োজন কম হতে পারে।
প্রচলিত জীবন বীমা পরিকল্প
বীমা প্রতিষ্ঠানভেদে পরিকল্পের নাম, সুবিধা ও শর্ত আলাদা হতে পারে। নিচের শ্রেণিগুলো কোনো আনুষ্ঠানিক পূর্ণাঙ্গ তালিকা নয়; সাধারণ পাঠককে প্রচলিত পরিকল্পগুলোর মৌলিক পার্থক্য বোঝানোর জন্য দেওয়া হলো।
১. মেয়াদি জীবন বীমা
মেয়াদি জীবন বীমা নির্দিষ্ট সময়ের জন্য মৃত্যুঝুঁকির সুরক্ষা দেয়। মেয়াদের মধ্যে বিমাকৃত ব্যক্তির মৃত্যু ঘটলে এবং পলিসি কার্যকর থাকলে মনোনীত ব্যক্তি নির্ধারিত সুবিধা পেতে পারেন।
সাধারণ মেয়াদি বীমার মূল উদ্দেশ্য সুরক্ষা। বিমাকৃত ব্যক্তি মেয়াদ শেষে জীবিত থাকলে জমা দেওয়া প্রিমিয়াম ফেরত নাও পেতে পারেন। তুলনামূলক কম প্রিমিয়ামে বেশি সুরক্ষা প্রয়োজন হলে এটি কার্যকর হতে পারে।
২. এনডাউমেন্ট বা মেয়াদপূর্তি পরিকল্প
এনডাউমেন্ট পরিকল্পে জীবন সুরক্ষার সঙ্গে সঞ্চয়ের উপাদান থাকে। বিমাকৃত ব্যক্তি মেয়াদ পর্যন্ত জীবিত থাকলে চুক্তি অনুযায়ী মেয়াদপূর্তির সুবিধা পেতে পারেন। মেয়াদের মধ্যে মৃত্যু হলে প্রযোজ্য মৃত্যুসুবিধা দেওয়া হয়।
লাভসহ পরিকল্পে ঘোষিত বোনাস বা উদ্বৃত্তে অংশগ্রহণের সুযোগ থাকতে পারে। তবে ভবিষ্যৎ বোনাসের উদাহরণ এবং লিখিতভাবে নিশ্চিত সুবিধা এক বিষয় নয়।
৩. মানি ব্যাক পরিকল্প
এ ধরনের পরিকল্পে মেয়াদের নির্দিষ্ট পর্যায়ে বীমা অঙ্কের একটি অংশ সারভাইভাল বেনিফিট হিসেবে দেওয়া হতে পারে। অবশিষ্ট অর্থ মেয়াদ শেষে অথবা মৃত্যু ঘটলে পলিসির শর্ত অনুযায়ী দেওয়া হয়।
পর্যায়ক্রমে অর্থ পাওয়া গেলেও একে স্বয়ংক্রিয়ভাবে সবচেয়ে লাভজনক পরিকল্প বলা যায় না। প্রিমিয়াম, মৃত্যুসুরক্ষা, মোট প্রাপ্তি, সময় এবং মুদ্রাস্ফীতির প্রভাব একসঙ্গে তুলনা করা প্রয়োজন।
৪. শিশু শিক্ষা বা শিশু সুরক্ষা পরিকল্প
শিশু পরিকল্প সাধারণত সন্তানের শিক্ষা বা ভবিষ্যতের নির্দিষ্ট পর্যায়ের জন্য অর্থ তৈরির উদ্দেশ্যে নেওয়া হয়। কোনো পরিকল্পে অভিভাবকের মৃত্যু হলে ভবিষ্যৎ প্রিমিয়াম মওকুফ হতে পারে, আবার কোনো পরিকল্পে নির্দিষ্ট বয়সে কিস্তিতে অর্থ দেওয়ার ব্যবস্থা থাকে।
পলিসি নেওয়ার আগে শিশু না অভিভাবক, কার জীবন বিমাকৃত; অভিভাবকের মৃত্যু হলে প্রিমিয়াম মওকুফ হবে কি না; এবং কোন বয়সে কত অর্থ পাওয়া যাবে, তা যাচাই করতে হবে।
৫. গ্রুপ জীবন বীমা
গ্রুপ জীবন বীমায় কোনো প্রতিষ্ঠানের কর্মী বা নির্ধারিত সংগঠনের সদস্যদের একটি মাস্টার পলিসির অধীনে সুরক্ষা দেওয়া হয়। সাধারণত নিয়োগকর্তা বা সংগঠন মূল পলিসিধারী হয়।
চাকরির মাধ্যমে পাওয়া গ্রুপ বীমাকে ব্যক্তিগত পলিসির পূর্ণ বিকল্প ধরে নেওয়া ঠিক নয়। চাকরি বা সদস্যপদ শেষ হলে সুরক্ষাও বন্ধ হতে পারে।
৬. অবসর বা অ্যানুইটি পরিকল্প
অবসর পরিকল্পের উদ্দেশ্য কর্মজীবন শেষে এককালীন তহবিল অথবা নিয়মিত আয়ের ব্যবস্থা করা। পরিকল্পভেদে নির্দিষ্ট সময়ের আয়, আজীবন অ্যানুইটি বা এককালীন সুবিধার সঙ্গে নিয়মিত আয়ের সমন্বয় থাকতে পারে।
সব অবসর পরিকল্প একই ধরনের জীবন বীমা নয়। তাই প্রিমিয়াম, চার্জ, মুদ্রাস্ফীতি, আয় পাওয়ার সময়সীমা এবং মৃত্যুর পর মনোনীত ব্যক্তির সুবিধা আলাদাভাবে বুঝতে হবে।
কত টাকার সুরক্ষা প্রয়োজন?
সবার জন্য একই বীমা অঙ্ক উপযুক্ত নয়। পরিবারের কত বছরের ব্যয় চালাতে হবে, কত ঋণ বাকি থাকবে, সন্তানের ভবিষ্যতের জন্য কত অর্থ প্রয়োজন এবং বর্তমানে কত সহজলভ্য সঞ্চয় আছে, সেগুলো বিবেচনা করা উচিত।
প্রাথমিক সুরক্ষা-ঘাটতি = কয়েক বছরের পারিবারিক ব্যয় + ঋণ + ভবিষ্যৎ আর্থিক লক্ষ্য − ব্যবহারযোগ্য সঞ্চয় ও সহজে নগদ করা যায় এমন সম্পদ
এটি শুধু প্রাথমিক হিসাব। দীর্ঘমেয়াদি পলিসিতে মূল্যস্ফীতি বড় বিষয়। আজ যে অর্থ যথেষ্ট মনে হচ্ছে, দশ বা বিশ বছর পর তার ক্রয়ক্ষমতা অনেক কম হতে পারে। পরিবারের পরিবর্তিত ব্যয় ও ভবিষ্যৎ লক্ষ্য অনুযায়ী সময় সময় বীমা অঙ্ক পর্যালোচনা করা প্রয়োজন।
পলিসি কেনার আগে কী যাচাই করবেন?
শুধু এজেন্টের কথার ওপর নির্ভর না করে নিচের বিষয়গুলো যাচাই করুন:
প্রতিষ্ঠান ও পরিকল্প: বীমাকারী নিবন্ধিত এবং পরিকল্পটি কর্তৃপক্ষের নিয়ম অনুযায়ী বিপণন করা হচ্ছে কি না দেখুন।
মৃত্যু ও মেয়াদপূর্তির সুবিধা: মৃত্যু হলে কত এবং মেয়াদ শেষে জীবিত থাকলে কত অর্থ পাওয়া যাবে, আলাদা করে বুঝুন।
বোনাস ও রিটার্ন: নিশ্চিত সুবিধা এবং সম্ভাব্য উদাহরণকে এক মনে করবেন না।
বর্জন ও অপেক্ষাকাল: আত্মহত্যাসংক্রান্ত নির্দিষ্ট শর্ত, রোগ, ভুল তথ্য ও ঝুঁকিপূর্ণ পেশার বিধান পড়ুন।
তামাদি ও সমর্পণমূল্য: প্রিমিয়াম বন্ধ বা পলিসি আগাম বন্ধ করলে কী হবে, তা জেনে নিন।
মনোনয়ন: নাম, সম্পর্ক, জন্মতারিখ, পরিচয়পত্র ও যোগাযোগের তথ্য সঠিক রাখুন।
এজেন্টের মাধ্যমে পলিসি নিলে সতর্কতা
বাংলাদেশের জীবন বীমার বিক্রয় ব্যবস্থায় এজেন্টের ভূমিকা গুরুত্বপূর্ণ। তবে মৌখিক প্রতিশ্রুতির বদলে পলিসি দলিলের লিখিত শর্তই চূড়ান্ত ধরে চলা উচিত।
• এজেন্টের পরিচয় ও বৈধ অনুমোদন যাচাই করুন;
• ফাঁকা প্রস্তাবপত্রে স্বাক্ষর করবেন না;
• স্বাস্থ্য, ধূমপান, পেশা ও আগের পলিসির তথ্য গোপন করবেন না;
• ব্যক্তিগত নম্বর বা অননুমোদিত মাধ্যমে প্রিমিয়াম পাঠাবেন না;
• প্রতিটি অর্থ প্রদানের প্রাতিষ্ঠানিক রসিদ সংগ্রহ করুন;
• “নিশ্চিত বোনাস” বা “দ্বিগুণ লাভ” ধরনের মৌখিক প্রতিশ্রুতি পলিসিতে না থাকলে বিশ্বাস করবেন না।
জীবন বীমা ও বিনিয়োগ এক বিষয় নয়
মেয়াদি জীবন বীমার প্রধান কাজ মৃত্যুঝুঁকির সুরক্ষা। এনডাউমেন্ট ও মানি ব্যাক পরিকল্পে সুরক্ষার সঙ্গে সঞ্চয়ের উপাদান থাকে। কিন্তু ব্যাংক আমানত, সঞ্চয়পত্র বা বাজারভিত্তিক বিনিয়োগপণ্যের উদ্দেশ্য ও ঝুঁকি আলাদা।
সব আর্থিক লক্ষ্য একটি জীবন বীমা পলিসির মাধ্যমে পূরণ করতে গেলে প্রয়োজনের তুলনায় কম মৃত্যুসুরক্ষা, বেশি প্রিমিয়াম এবং আগাম পলিসি বন্ধ করলে আর্থিক ক্ষতির ঝুঁকি তৈরি হতে পারে। তাই প্রথমে প্রয়োজনীয় সুরক্ষা নির্ধারণ করুন, তারপর সঞ্চয়ের লক্ষ্য আলাদাভাবে তুলনা করুন।
দাবি ও অভিযোগের প্রাথমিক প্রক্রিয়া
মৃত্যুদাবির ক্ষেত্রে সাধারণত দাবি আবেদন, পলিসি দলিল, মৃত্যুসনদ, দাবিদারের পরিচয়পত্র, ব্যাংক হিসাব এবং প্রাসঙ্গিক চিকিৎসা-নথি প্রয়োজন হতে পারে। দুর্ঘটনাজনিত মৃত্যু হলে পুলিশ বা চিকিৎসা-আইনি নথি চাওয়া হতে পারে। এটি কোনো নির্দিষ্ট প্রতিষ্ঠানের আনুষ্ঠানিক নথি-তালিকা নয়; পলিসি ও ঘটনার ধরন অনুযায়ী তালিকা আলাদা হতে পারে।
দাবি বা সেবা নিয়ে সমস্যা হলে প্রথমে সংশ্লিষ্ট বীমা প্রতিষ্ঠানে লিখিত অভিযোগ করুন। পলিসি নম্বর, দাবি নম্বর, অভিযোগের তারিখ, রেফারেন্স নম্বর এবং সব যোগাযোগ সংরক্ষণ করুন। প্রতিষ্ঠানের সিদ্ধান্তের লিখিত অনুলিপিও চেয়ে নিন।
সমাধান না হলে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের অভিযোগ ব্যবস্থা বা বীমাগ্রাহক পোর্টালের সহায়তা নেওয়া যায়। কর্তৃপক্ষ স্বল্প অঙ্কের দাবি-সংক্রান্ত বিরোধ এবং বিরোধ নিষ্পত্তি কমিটির মাধ্যমে দাবি-সংক্রান্ত বিরোধ নিষ্পত্তির সেবাও তালিকাভুক্ত করেছে।
উপসংহার
জীবন বীমা ঠিকভাবে নির্বাচন করা হলে পরিবারের উপার্জনক্ষম ব্যক্তির অনুপস্থিতিতেও ঋণ, দৈনন্দিন ব্যয়, সন্তানের শিক্ষা এবং ভবিষ্যৎ লক্ষ্য সামলানোর একটি আর্থিক ভিত্তি তৈরি করতে পারে।
তবে সুরক্ষা তখনই কার্যকর হবে, যখন বীমা অঙ্ক পরিবারের প্রয়োজনের তুলনায় যথেষ্ট হবে, প্রস্তাবপত্রে সঠিক তথ্য দেওয়া হবে, নিয়মিত প্রিমিয়াম দেওয়া হবে এবং পলিসির গুরুত্বপূর্ণ শর্ত পরিবারের দায়িত্বশীল সদস্যদের জানা থাকবে।
তাই বেশি মুনাফার প্রতিশ্রুতি শুনে নয়, পরিবারের প্রকৃত আর্থিক ঝুঁকি হিসাব করে জীবন বীমা নিন। পলিসি দলিল পড়ুন, প্রতিষ্ঠান ও এজেন্ট যাচাই করুন এবং নিশ্চিত সুবিধা ও সম্ভাব্য রিটার্নের পার্থক্য বুঝে সিদ্ধান্ত নিন।
জীবন বীমা হলো নিজের অনুপস্থিতিতেও পরিবারের আর্থিক নিরাপত্তা নিশ্চিত করার প্রস্তুতি।
ব্যবহৃত তথ্যসূত্র ও গ্রাহকসেবা
বীমা আইন, ২০১০
বাংলাদেশ সরকারের আইনভান্ডার বীমা আইন, ২০১০-এর পূর্ণাঙ্গ পাঠ
নিয়ন্ত্রক তথ্য, অনুমোদিত পরিকল্প ও অভিযোগসেবা
বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের ওয়েবসাইট
বীমাগ্রাহক পোর্টাল
পলিসিধারীর তথ্য ও অনলাইন সেবা আইডিআরএ বীমাগ্রাহক পোর্টাল
মূল নিবন্ধ প্রকাশিত হয় ১০ এপ্রিল ২০২২। বর্তমান সংস্করণে ভাষা, কাঠামো এবং বাংলাদেশে জীবন বীমাসংক্রান্ত নিয়ন্ত্রক ও গ্রাহকসেবার তথ্য হালনাগাদ করা হয়েছে।
প্রকাশনা ও কপিরাইট: অভিযাত্রী (OVIYATRI)। সর্বস্বত্ব সংরক্ষিত।
আপনার প্রতিক্রিয়া কী?
 পছন্দ
0
 অপছন্দ
0
 ভালোবাসা
0
 মজার
0
 রাগান্বিত
0
 দুঃখজনক
0
 চমৎকার
0